「見るのは自分の給与明細だけ」と思って年末調整の画面を開いたら、知らない名前の書類が並んでいる。ひとり社長だと、書く人も確認する人も自分です。まずは12月までの給与明細をそろえるところから始めましょう。
年末調整では、毎月の役員報酬から会社が引いた税金と1年分で計算し直した税金を見比べます。引きすぎていれば会社から本人へ返し、足りなければ会社が本人から追加で引きます。ここでいう税金は令和8年分の所得税と復興特別所得税です。 国税庁の年末調整の説明
自分もやる? 会社が年末調整する人
国内に住み、自分の会社1社から役員報酬を受け取り、年末も役員を続けている例で進めます。会社にその年分の「扶養控除等申告書」を提出していて、1年間に支払いが確定した給与の総額が2,000万円以下なら、通常は会社で年末調整をします。災害減免法で源泉徴収の猶予や還付を受けた場合などは、対象から外れます。 国税庁の対象者と例外
年の途中で会社を作り、前の勤務先からも給与を受け取ったなら、まず手元に置くのは前職の源泉徴収票です。前職分を合算する条件に当てはまり、その金額や税額を源泉徴収票で確認できる場合は、一緒に年末調整します。医療費控除を受けたいときや住宅ローン控除の初年は、本人が確定申告で手続きします。 国税庁の中途就職者の扱い・医療費控除・住宅ローン控除の記載例
まず手元に置く書類
| 手元に置くもの | 何を見る? |
|---|---|
| 令和8年分の扶養控除等申告書 | 年初などに出した書類。本人の情報、家族などに変更がないかを見る |
| 令和8年分の基礎控除申告書 | 今年の給与収入と、そこから計算した所得を書く。令和8年分の用紙を使う |
| 1年分の給与台帳、給与明細、源泉徴収簿など | 税や保険料を引く前の役員報酬、本人負担の社会保険料、精算前に引いた所得税等の各合計 |
| 保険料控除申告書・証明書など | 自分で払った国民年金、生命保険や地震保険、小規模企業共済の掛金などを年末調整で控除するときに用意 |
原則、その年の最初の給与を受け取る日の前日までに、扶養控除等申告書を主な勤務先へ出します。扶養している家族がいない人も、勤務先と本人の欄は確認しておきましょう。家族に変更があれば、その内容も届け出ます。
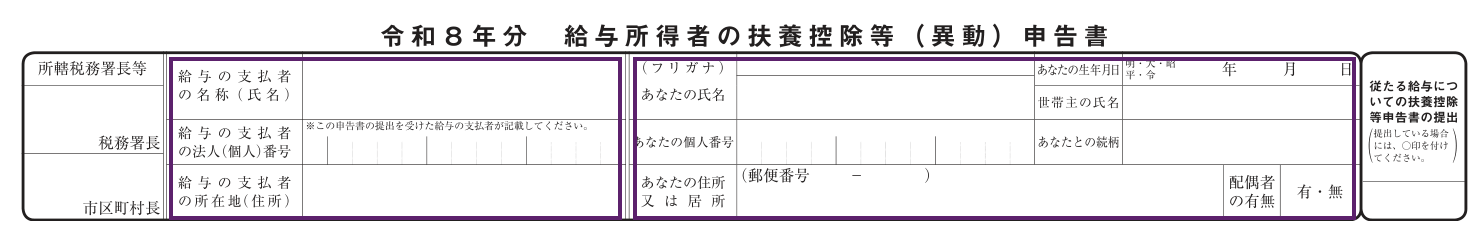
会社は給与の記録から、毎月引いた健康保険や厚生年金などの本人負担分を合計します。保険料控除申告書に書く社会保険料は、国民年金など本人が直接払った分です。会社は申告書を保存し、税務署から求められたときに出します。扶養控除等申告書や保険料控除申告書などの保存期間は、提出期限がある年の翌年1月11日から7年間です。 国税庁の様式と記載例・申告書の保存期間
基礎控除申告書は、左側の数字から書く
架空のモデルケース
役員報酬は月30万円。自分の会社から12カ月分を受け取り、賞与やほかの所得はありません。控除の対象になる配偶者・扶養親族もいない例です。
「収入金額」は税や保険料を引く前の役員報酬です。月30万円なら12カ月で360万円。次の「所得金額」には令和8年分の国税庁の表で求めた給与所得控除後の244万円を書きます。給与所得控除は給与の額に応じて差し引く金額です。今回の合計所得は244万円なので、令和8年分の基礎控除は104万円です。 国税庁の給与所得控除後の金額表・令和8年度の改正内容
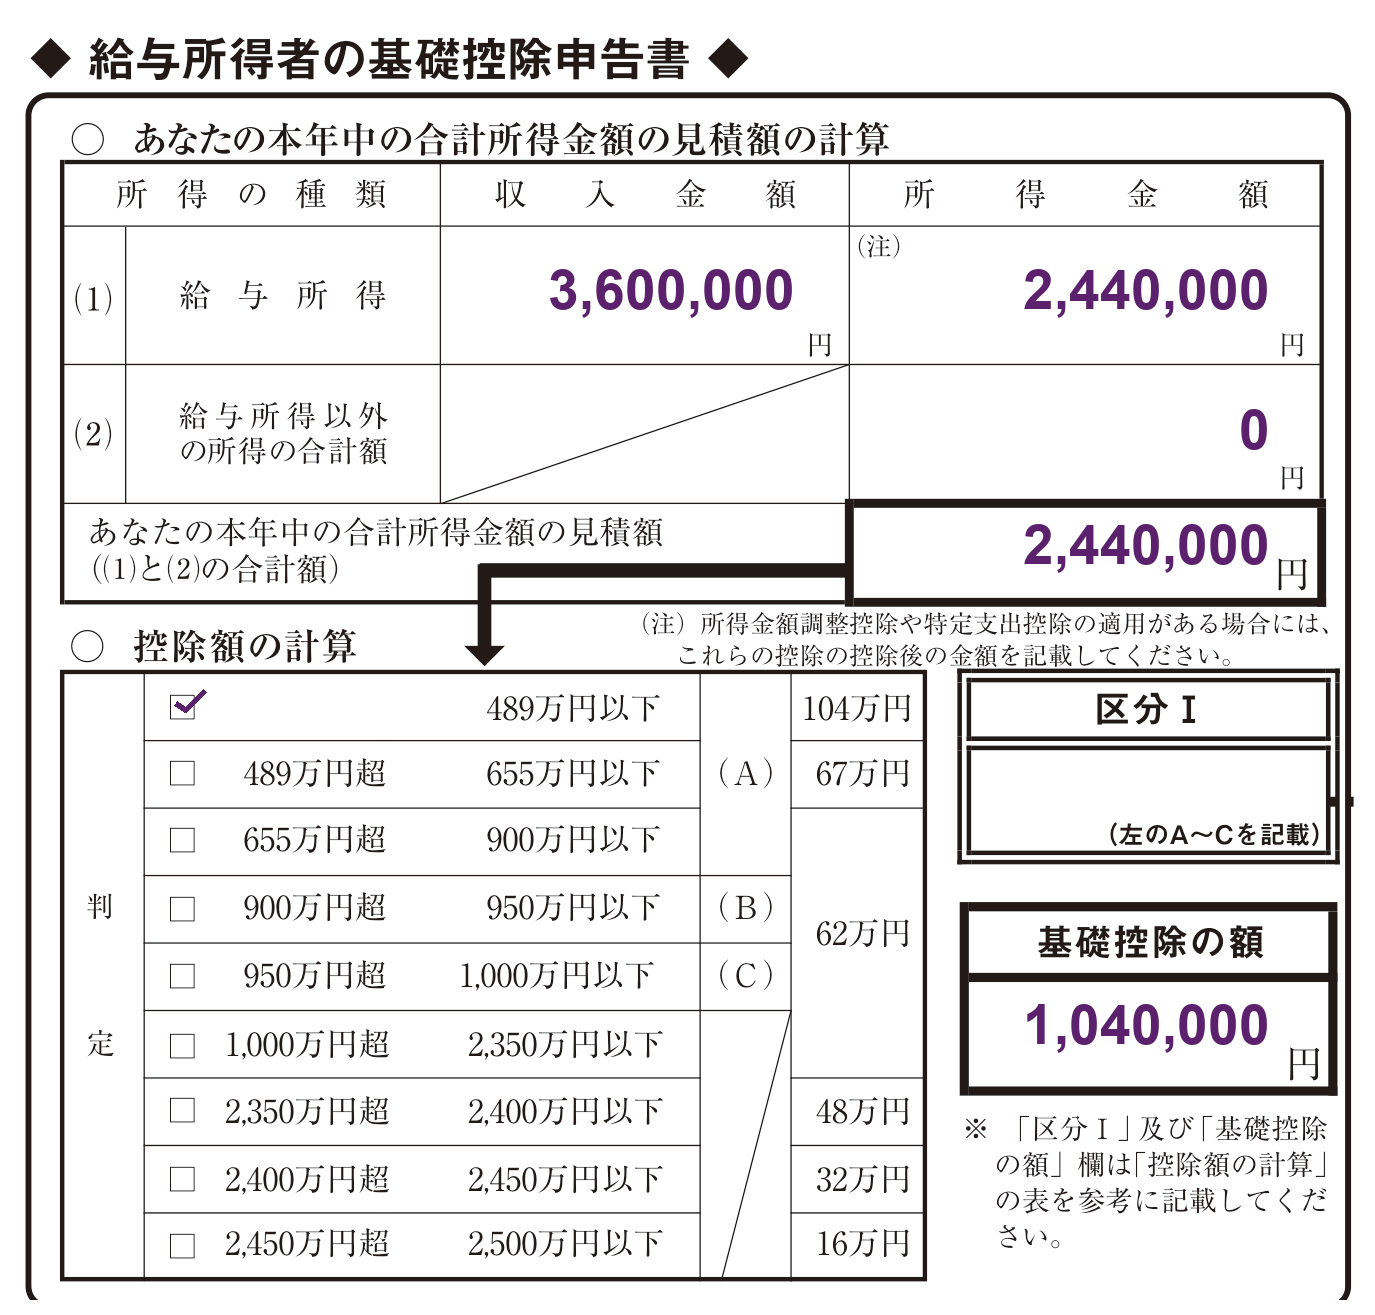
この例では「判定」の「489万円以下」にチェックを入れます。配偶者控除等を申告する必要がないので、「区分Ⅰ」は空欄です。その年の最後の給与を受け取る日の前日までに、申告書を会社へ出します。 国税庁の様式と裏面の書き方
引きすぎた税金はいくら? 年税額と見比べる
- 集める扶養控除等申告書・基礎控除申告書と、年内に支払いが確定した給与の記録をそろえる
- 計算する12月の最後の給与を処理するときに、1年分の税額を計算して、精算前に引いた税金の合計と見比べる
- 精算する引きすぎは本人に返し、不足は追加で引く。結果を給与明細と源泉徴収票に反映する
この例の社会保険料は年54万円。年末調整で精算する前に引いた所得税などの合計は60,000円です。自社で計算するときは、どちらも給与の記録から実際の額を拾います。
| 順番 | この例の数字 |
|---|---|
| ① 役員報酬の合計 | 300,000円 × 12カ月 = 3,600,000円 |
| ② ①を給与所得控除後の金額に直す | 令和8年分の国税庁の表で 2,440,000円 |
| ③ 税率をかける金額を出す | 2,440,000円 − 社会保険料540,000円 − 基礎控除1,040,000円 = 860,000円 |
| ④ 1年分の税額を出す | 860,000円 × 5% × 1.021 = 43,903円。100円未満を切り捨てて 43,900円 |
| ⑤ 先に引いた額と比べる | 60,000円 − 43,900円 = 16,100円を会社から本人に返す |
③で1,000円未満の端数が出たら切り捨て、その後で所得税率をかけます。税率は③の金額によって変わるので、所得税の税率表を確認してください。④の「1.021」には復興特別所得税の分が入っています。自社の計算には給与ソフトや国税庁の令和8年分の計算シートを使うと、途中の数字も見返せます。 国税庁の計算・精算の手順・所得税の税率表・年末調整計算シートの案内
源泉徴収票では、横に並んだ4つの金額を見る
会社から本人へ渡す源泉徴収票には年末調整後の結果を載せます。最初に見るのは、上の段に横並びになっている4つの金額です。
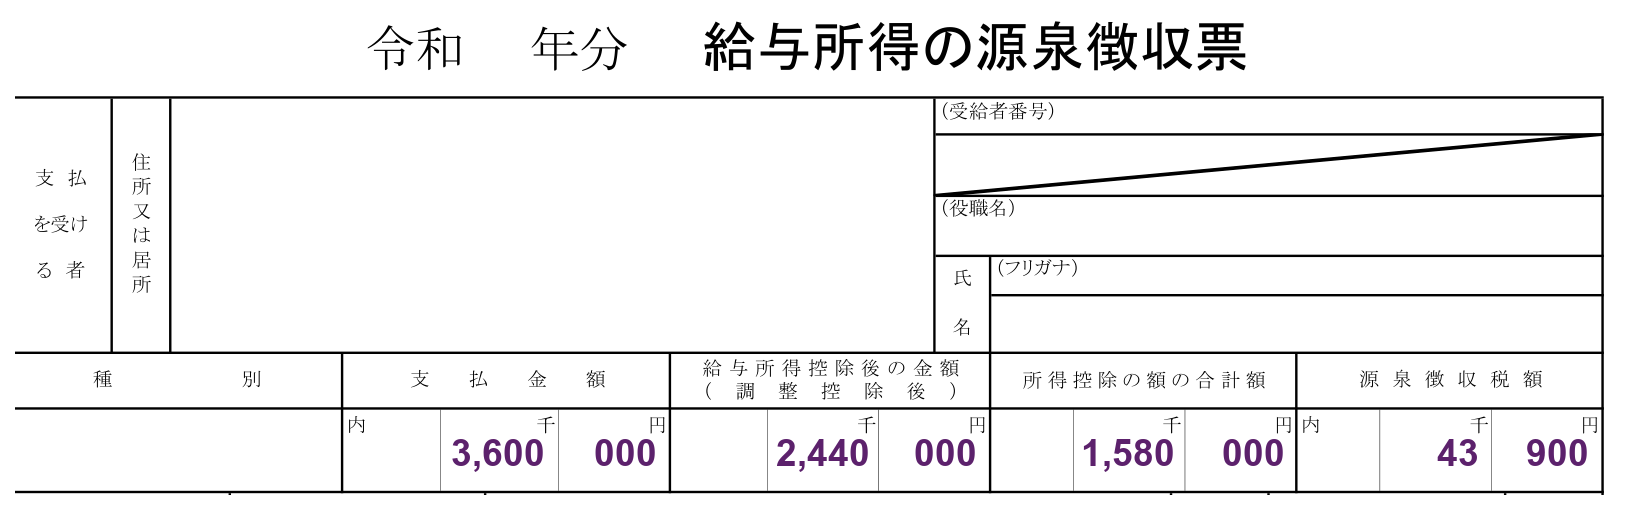
| 源泉徴収票の欄 | この例で入る数字 |
|---|---|
| 支払金額 | 役員報酬の年額 3,600,000円 |
| 給与所得控除後の金額(調整控除後) | 上の表の② 2,440,000円 |
| 所得控除の額の合計額 | 社会保険料と基礎控除を足した 1,580,000円 |
| 源泉徴収税額 | 年末調整後の1年分の税額 43,900円 |
本人に渡す票にはマイナンバーや法人番号を記載しません。会社が本人に返す16,100円は、給与明細や給与の記録で確認できます。 国税庁の本人への交付ルール
年明けは、納付と報告書を別の日に入れる
| やること | 誰に・いつ? |
|---|---|
| 源泉所得税等を納付 | 所轄税務署。毎月納付なら原則翌月10日。2026年12月支払分は休日が続くため2027年1月12日。納期の特例の承認を受けている会社の2026年7〜12月支払分は2027年1月20日 |
| 源泉徴収票を交付 | 会社から本人へ。通常は翌年1月31日まで。年末調整後に給与明細とあわせて渡しておくと確認しやすい |
| 給与支払報告書を提出 | 本人の2027年1月1日現在の住所地の市区町村へ、2027年2月1日まで。総括表と本人の個人別明細書を用意し、eLTAXや対応する窓口・郵送で提出 |
税務署に納めるのは、年末調整で精算した後の額です。引きすぎた税金を戻した結果、納める額が0円になったときも、会社は所得税徴収高計算書を0円で提出します。 国税庁の納期限・年末調整の精算と0円の提出・源泉所得税の納期の特例
令和8年分は年明けの提出方法が変わります。 2027年1月1日以後に提出すべき源泉徴収票は、市区町村に給与支払報告書を出せば、税務署にも提出した扱いです。本人へ渡す源泉徴収票は引き続き必要です。税務署に出すほかの法定調書があるときは、その調書と法定調書合計表を出します。この例のように税務署へ出すほかの法定調書がなければ、合計表の提出も不要です。 国税庁の提出方法とQ&A・給与支払報告書の提出案内の例
最後に、申告書、計算結果、本人に交付した票の控え、給与支払報告書の受付控えを同じ年のフォルダーにまとめます。翌年の住民税の通知が来たときに、どの給与を報告したか見返せます。 ひとり社長の住民税の払い方