消費税のことを考え始めた日に、来期に買う機械の見積書が届く。こういうとき、どの数字から見たらいいか迷いますよね。私なら、売上の消費税、引ける消費税、買い物をする時期を紙に書きます。一般課税と簡易課税では、同じ売上でも「引ける消費税」の出し方が違うからです。
日本で事業をする小さな法人を例に、まず計算方法を比べ、そのあとで会社が簡易課税を選べるか確かめます。
違いは、売上の消費税からいくら引くか
一般課税
- 売上の消費税から、仕入れや経費のうち控除できる消費税を引く
- 買ったものの税額と、帳簿やインボイスなどを確かめる
簡易課税
- 売上の消費税に事業ごとの割合をかけ、その額を引く
- 売上を事業の種類ごとに分け、「みなし仕入率」を確かめる
「控除」は税額から引くことです。一般課税では支払いに含まれる税額のうち、控除できるものを集計します。原則として帳簿とインボイスなどの保存が必要です。給与や役員報酬には消費税がかからないので、その額を集計に入れると見積もりがずれます。インボイスを発行していない相手からの仕入れは、経過措置などで控除できる額が変わります。 国税庁の仕入税額控除の解説・インボイス制度と令和8年度改正
簡易課税で売上の消費税にかける割合を「みなし仕入率」と呼びます。たとえば第5種のサービス業なら50%。売上の消費税が100万円なら、100万円に50%をかけた50万円を引きます。会社の帳簿や取引の書類は必要な期間保存します。 国税庁の簡易課税制度・帳簿書類の保存案内
同じ売上でも、支払いが変わると結果が逆になる
第5種のサービス業の架空例です。税抜きの課税売上は1,000万円。売上・仕入れとも税率10%の取引だけで、仕入れにかかった消費税は全額控除できるとします。会社は課税事業者で、簡易課税を使う条件も満たしています。地方消費税を含む概算です。
| 計算するところ | A 設備購入の少ない年 | B 設備購入の多い年 |
|---|---|---|
| 売上の消費税 | 100万円 | 100万円 |
| 実際に控除できる仕入れ・経費の消費税 | 30万円 | 70万円 |
| 一般課税で納める額 | 100 − 30 = 70万円 | 100 − 70 = 30万円 |
| 簡易課税で納める額 | 100 − 50 = 50万円 | 100 − 50 = 50万円 |
Aは簡易課税が20万円少なく、Bは一般課税が20万円少なくなります。この会社なら、実際に控除できる税額が50万円のところで同じ額。ここに来期の見積書の数字を当てはめると、どちらでいくらになりそうか見えてきます。
一般課税では、控除できる税額が売上の消費税を上回ったとき、還付を受けられる場合があります。簡易課税のほうは設備を買った年も事業ごとの割合で計算します。大きな買い物がある年は、金額と購入時期を見てから届出を考えたいところです。 国税庁の消費税のしくみ
みなし仕入率は、売ったものや仕事の中身で決まる
| 区分 | 事業の例 | みなし仕入率 |
|---|---|---|
| 第1種 | 仕入れた商品をそのまま事業者に売る卸売 | 90% |
| 第2種 | 仕入れた商品をそのまま一般のお客さんに売る小売 | 80% |
| 第3種 | 製造、建設など | 70% |
| 第4種 | 飲食店など | 60% |
| 第5種 | サービス業、運輸通信業など | 50% |
| 第6種 | 不動産業 | 40% |
たとえばサービスと商品の販売を両方しているなら、売上は取引の種類ごとに分けて記録します。同じ会社でも、全部に同じ割合をかけてよいとは限りません。複数の事業があるときは、売上の区分と計算方法を国税庁の表で確かめます。 国税庁の事業区分とみなし仕入率
うちの会社は簡易課税を選べる?
- 今期は課税事業者?まず、今期に消費税の申告が必要かを確認。免税の期には、通常の消費税の申告は不要
- 基準期間の課税売上高は5,000万円以下?ちょうど5,000万円なら条件内。超えていれば、その期は簡易課税を使えない
- 届出は出ている?出した日と適用開始の期を控えで確認。新たに選ぶなら期限と、届出を出せるかを確認
1年決算の法人なら、基準期間は原則として前々事業年度です。その期の、消費税の対象となる売上を確認します。
課税事業者かどうかを見るときは、基準期間の課税売上高が1,000万円以下なら原則として免税です。インボイス登録を受けている場合や、前期の前半の売上などによっては納税が必要になることもあります。会社を作ったばかりで前々期がないときは資本金なども関係します。設立直後や決算期を変えたときは、どの期間で見るかを先に確かめてください。 国税庁の納税義務の免除・基準期間がない法人
| 3月決算の会社が2027年4月から簡易課税を使いたい例 | 確認する内容 |
|---|---|
| 適用したい課税期間 | 2027年4月1日〜2028年3月31日 |
| 判定に使う前々事業年度 | 2025年4月1日〜2026年3月31日 |
| 判定する数字 | 前々事業年度の課税売上高が5,000万円以下か |
| 選択届出書の期限 | 原則として2027年3月31日まで |
初めて選ぶときは「消費税簡易課税制度選択届出書」を所轄の税務署に提出します。過去に出した会社は、今も届出が有効かを先に確認。売上の条件を超えた期に一般課税になっても、届出が有効なら、条件を満たした期に再び簡易課税になる場合があります。高額な資産の取得などで、一定期間は届出ができない場合もあります。 国税庁の簡易課税制度・消費税の各種届出書
2割特例を使ってきた会社は、次の期の期限も確かめる
2割特例は売上の消費税の2割を納める計算方法で、インボイス登録を機に課税事業者になった場合などに使えます。期間は2023年10月1日〜2026年9月30日のいずれかの日を含む課税期間です。たとえば3月決算の会社なら、条件を満たせば、2026年9月30日を含む2027年3月期も対象になり得ます。
2割特例を使った次の期から簡易課税にする場合は、簡易課税を使いたい期の申告期限までに選択届出書を出せる移行措置があります。その期が2026年9月30日以前に終わる場合の期限は、その期の末日です。新しい3割特例は一定の個人事業者向けです。 国税庁の令和8年度改正と移行措置
届出を出す前に、私ならこの順で確認する
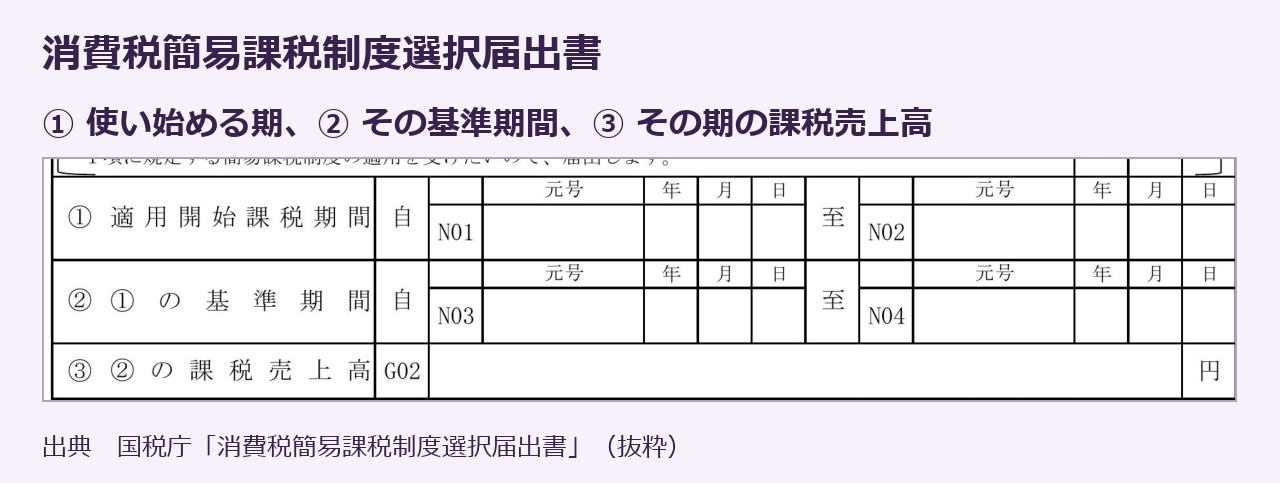
この記事の3月決算法人なら、①は2027年4月1日から2028年3月31日、②は2025年4月1日から2026年3月31日です。③には②の期の課税売上高を入れます。提出日は①の開始日と分けて確かめます。
- 前々期の数字と届出の控えを出す課税売上高、インボイス登録、今期に使う計算方法を確認する
- 来期の売上を、売るものや仕事ごとに見積もる事業区分とみなし仕入率を確かめる
- 来期とその翌期の大きな支払いを書く設備や外注の見積書で、金額、時期、控除できる消費税を見ておく
- 2通りの納税額を計算して、届出の期限を手帳に書く簡易課税は原則2年間続くため、翌期の予定も含めて比べる
数字がまだそろっていなくても、まず前々期の帳簿と、前に出した届出の控えを並べてみてください。設備の見積額が大きいときや、売上の事業区分で迷ったときは、帳簿と届出の控え、設備の見積書を持って税理士や税務署に相談すると、状況を伝えやすいです。 ひとり社長の決算書の作り方