決算書を開くと、「貸借対照表」と「損益計算書」が並びます。名前が長いので、どっちがどっちだったか迷いますよね。私なら、まずそれぞれの表に書いてある日付を見ます。片方は「3月31日現在」。もう片方は「4月1日から翌年3月31日まで」です。
小さな株式会社を例に、書類を集めてから会計ソフトで2枚を出すところまで進めます。
貸借対照表は決算日の残高、損益計算書はその期の成績
貸借対照表(B/S)
- 3月31日現在の会社の残高
- 口座や在庫、受け取る予定のお金
- 借入や払う予定のお金も見る
損益計算書(P/L)
- 4月1日から翌年3月31日までの成績
- 売上、仕入れにかかった費用、家賃など
- 収益から費用などを差し引いて利益を見る
貸借対照表で使う言葉は三つです。会社が持つお金やもの、売掛金のように受け取る権利が「資産」。借入や買掛金のように、返したり払ったりする義務が「負債」。資産から負債を引いた残りが「純資産」です。左右に並べる形式なら、左の資産の合計と、右の負債・純資産を足した合計がそろいます。 中小企業庁の貸借対照表の解説
損益計算書は売上から始まります。その期の収益と費用をまとめ、税金などを引いて最後に出るのが当期純利益です。商品を売って代金の受け取りが翌月になると、その期の損益計算書には売上、決算日の貸借対照表にはまだ受け取っていない代金が載ります。同じ取引でも、2枚で見るところが違うんです。 中小企業庁の損益計算書の解説
同じ会社の数字を2枚に書いてみる
架空の会社の1期目で、金額の単位は万円です。会社を始めるときに出した資本金100と、借入金50が最初に口座に入りました。1年間で200を売り上げ、そのうち40は決算日時点で未入金。商品を80で仕入れ、20が在庫として残り、仕入先への支払いも20残っています。この例の税金12は説明用の金額です。
記入例1 損益計算書(4月1日〜翌年3月31日)
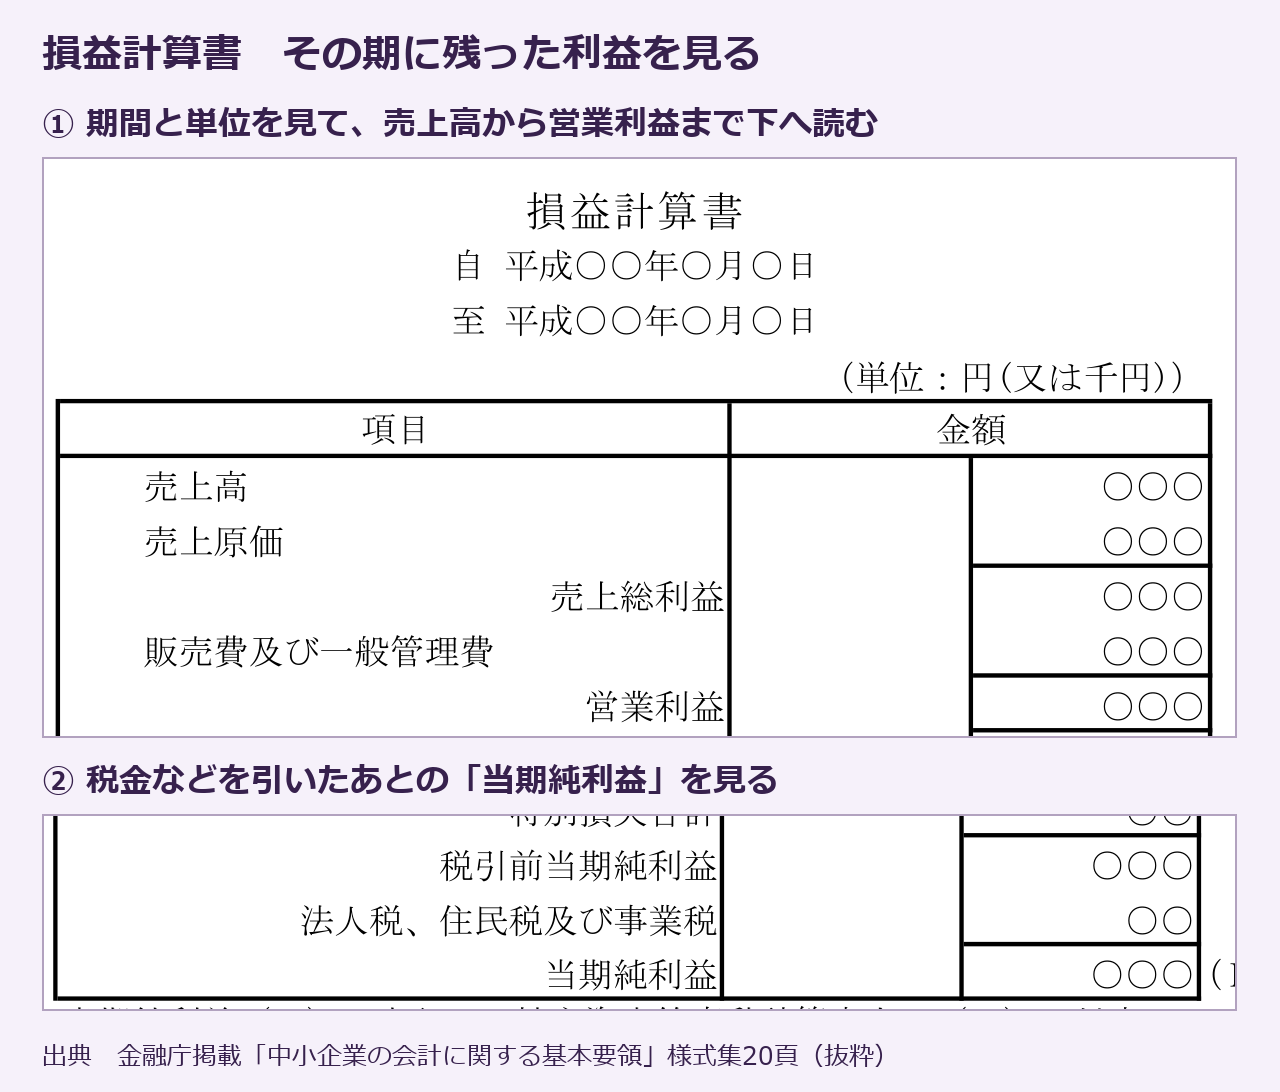
下の架空例では、売上高200万円のうち、本業にかかった費用を引いた営業利益が50万円。そこから利息や税金を引くと、最後に34万円が残ります。様式例の「○」には自社の数字が入ります。
| 欄 | 金額(万円) | どこから出す? |
|---|---|---|
| 売上高 | 200 | 入金済み160と、まだ入っていない40 |
| 売上原価 | 60 | 期首在庫0 + 仕入80 − 期末在庫20 |
| 売上総利益 | 140 | 200 − 60。いわゆる粗利 |
| 販売費及び一般管理費 | 90 | 役員報酬や家賃など |
| 営業利益 | 50 | 140 − 90。本業の利益 |
| 支払利息 | 4 | 借入にかかった利息 |
| 税引前当期純利益 | 46 | この例ではほかの収益・費用がなく、50 − 4 |
| 法人税等 | 12 | この例で計上した税金 |
| 当期純利益 | 34 | 46 − 12 |
私なら、まず売上原価の行に印をつけます。仕入れ80のうち、決算日に売れ残った商品は20。売れた分にかかった費用の60を損益計算書に、在庫20を貸借対照表に書きます。 中小企業庁の棚卸資産の解説
記入例2 貸借対照表(3月31日現在)
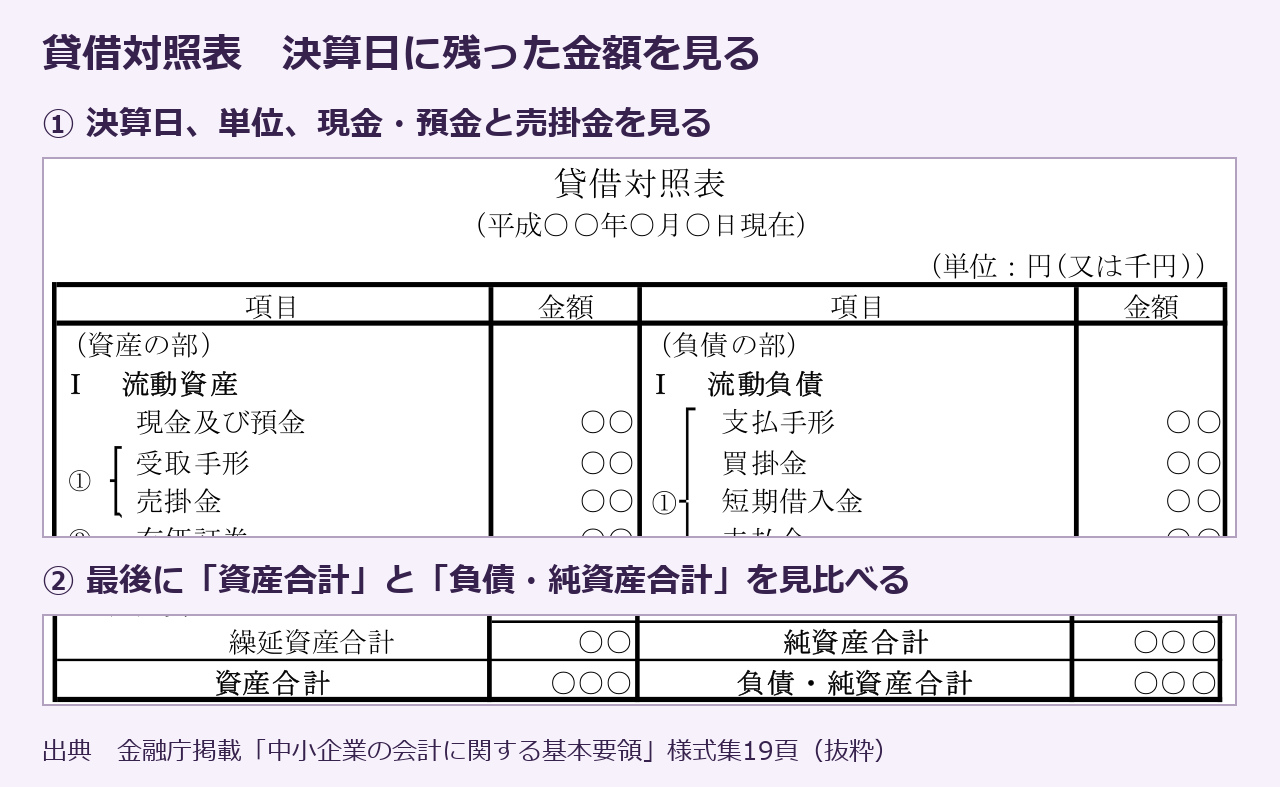
下の架空例では、決算日に口座などにあるお金は156万円。売ったあとでまだ入っていない40万円は「売掛金」です。左右の合計はどちらも216万円になります。
| 区分 | 欄 | 金額(万円) |
|---|---|---|
| 資産 | 現金及び預金 | 156 |
| 資産 | 売掛金(まだ入っていない売上の代金) | 40 |
| 資産 | 商品(残った在庫) | 20 |
| 資産 | 資産合計 | 216 |
| 負債 | 買掛金(まだ払っていない仕入代) | 20 |
| 負債 | 借入金 | 50 |
| 負債 | 未払法人税等 | 12 |
| 負債 | 負債合計 | 82 |
| 純資産 | 資本金 | 100 |
| 純資産 | 利益剰余金(会社に残した利益) | 34 |
| 純資産 | 純資産合計 | 134 |
| 負債と純資産 | 負債・純資産合計 | 216 |
この会社は1期目で、利益を配当などに回していません。損益計算書の当期純利益34が、貸借対照表の利益剰余金34につながります。資産216と、負債82 + 純資産134も同じ額です。
口座の156は、実際にお金が動いた分だけを数えます。資本金100 + 借入50 + 売上の入金160 − 仕入の支払い60 − 役員報酬や家賃など90 − 利息4 = 156。借入50は口座に入りますが売上にはなりません。この例の税金12はまだ払っていないので、口座の計算には入らず、決算日の負債に残ります。 日本政策金融公庫の決算書の見方
決算前に集める資料
会計ソフトに金額が出ていても、もとになった書類があると確かめやすいです。今期の分をそろえ、決算日をまたぐ請求や支払いも拾えるようにしておきます。
| 集めるもの | どこを確かめる? |
|---|---|
| 会社の口座明細・現金のメモ・カード明細 | 決算日の預金と手元現金。カードの未引き落としと二重入力 |
| 売上の請求書・納品書・入金一覧 | 今期に提供した商品や仕事の売上と、まだ入っていない代金 |
| 仕入先や外注先の請求書・領収書 | 今期の仕入れ・経費と、まだ払っていない金額 |
| 在庫の数を数えた棚卸表 | 決算日に残った商品の数と金額 |
| 固定資産台帳・設備購入の書類 | 設備の取得・売却と、その期の減価償却費 |
| 借入の返済予定表・残高資料 | 決算日の元本残高と、払った利息 |
| 役員報酬や給与の台帳・税金の書類・前期の決算書 | 報酬や預かった税の残高、納税の記録、前期からの繰越額 |
固定資産台帳には長く使う設備などの購入日や金額を記録します。そうした設備の購入額を使う期間に分けて費用にすることを「減価償却」と呼びます。書類に迷ったら、「いつの取引で、いくらが残っているか」がわかる資料を優先しましょう。 中小企業庁の中小会計要領
帳簿を締めて、会計ソフトから決算書を出す
- 会計期間を確かめる決算日と今期の開始日を見て、前期があるなら期首残高が前期末から引き継がれているか確認
- 取引を記帳する口座・カード・請求書を見て入力漏れや重複を直し、今期に入れる売上や費用を確認
- 決算日の残高を合わせる預金、現金、売掛金、買掛金、借入の残高を明細と突き合わせ、在庫を数える
- 決算用の仕訳を入れる在庫、未払費用、減価償却、法人税等を確認し、その期の数字に直す
- 決算書を出して読み合わせる決算整理後の試算表を確認し、会計ソフトで貸借対照表と損益計算書を出す
仕訳は取引を帳簿に入れる記録、試算表は帳簿を科目別に集計した一覧です。決算時の処理に迷うものがあれば、試算表と領収書などをそろえて税理士に相談します。
最後に通帳の決算日残高、売掛金・買掛金の一覧、借入残高を決算書と見比べます。出力した表の日付と金額の単位も見ておきましょう。
株式会社の決算には株主資本等変動計算書や個別注記表などもあります。会社としての承認や、法人税の申告書と添付書類の準備も別に進め、決算書と根拠資料を保存します。 会社計算規則・国税庁の法人税申告の添付書類・国税庁の帳簿書類の保存案内
決算の仕事をいきなり全部やろうとすると、どこから手をつけるか迷います。まず決算日の口座明細を一つ開いて、会計ソフトの残高と見比べてみてください。違っていたら、差の出た取引の日付をメモ。次に何を探すか、そこまでわかれば一歩進んでいます。
毎月この確認をすると、決算時に探す書類を減らせます。 ひとり社長の月次ルーティン